La Fed enfría el fervor por el bono americano, pero no sofoca los riesgos inversores ni la ira de Trump
elDiario.es · hace 4 días
La Reserva Federal ha subido los tipos un cuarto de punto para contener una inflación alimentada por el petróleo. Pero su decisión llega con un bono del Tesoro a 10 años en máximos de 2007 y un déficit fiscal desbordado. Bonos, deuda, escalada de precios y riesgo tecnológico asociado a la IA configuran ahora el nuevo y complejo cuaderno de bitácora de unos mercados sometidos a la dictadura de la geopolíticaTrump se revuelve contra la subida de tipos de interés de la Fed: “¡Tenéis que bajarlos y rápido!”
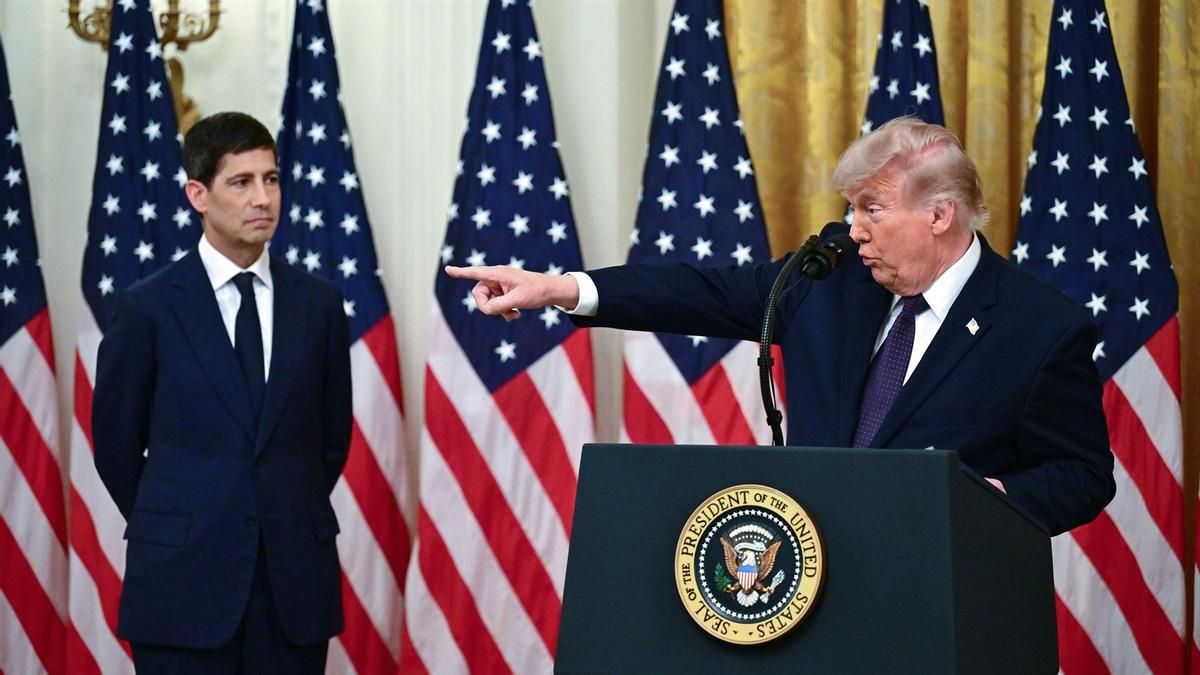
Y Kevin Warsh cogió su fusil. El presidente de la Reserva Federal recogió el guante del duelo al que le retó el mercado sobre la pérdida de credibilidad del banco central estadounidense en caso de dejar sin cambios los tipos de interés y disparó al aire una bala de corto calibre, apenas un cuarto de punto, que deja el precio del dinero en EEUU en una franja entre el 3,75% y el 4%. ¿Suficiente para frenar el intenso galope que ha tomado la inflación? A buen seguro que no, si se tiene en cuenta la efectividad de las hostilidades que los hutíes han restablecido contra las infraestructuras energéticas saudíes.
En especial, contra el denominado oleoducto Este-Oeste, atacado para impedir la salida de crudo por el puerto de Yanbu, a orillas del Mar Rojo, utilizado por Riad a marchas forzadas para sortear el bloqueo de Ormuz. Pero también por la ocupación de la milicia yemení patrocinada por Irán de la Isla de Mayun o del puerto de Moca, en poder del Gobierno de Yemen.
Sin embargo, el gatillo de Warsh ha servido para generar una calma –tensa, eso sí– en los bonos del Tesoro americanos. Al menos, una tregua momentánea; un balón de oxígeno en medio de una tormenta casi huracanada que llevó a la deuda federal a cotas de rendimiento del 5,04% en los títulos o cupones a 10 años. Signo inequívoco de pérdida de confianza inversora a largo plazo en la economía estadounidense que se agudiza con un IPC en el 3,4%, lejos del límite del 2% del mandato que se exige a la Fed. Los títulos de largo recorrido retrocedieron de inmediato hasta situarse justo por debajo de la psicológica barrera del 5%. Aunque por encima del tope del 4,5% que marca el riesgo y con los indicadores internos de la Reserva Federal marcando más presión sobre los precios a escasas cinco semanas de las elecciones midterm de medio mandato y con el barril en triples dígitos.
El consenso del mercado se inclina por nuevos repuntes del precio del dinero. Uno o dos de otro cuarto de punto antes de que finalice 2026. Pese a la nueva embestida dialéctica del presidente republicano: “Bajad los tipos y rápido”, replicó Donald Trump, que designó a Warsh a dedo hace unos meses como sustituto de Jerome Powell y ha puesto en marcha una prolongada injerencia de la Casa Blanca en la autoridad monetaria estadounidense. Hasta el punto de que los expertos admiten que el ataque del líder MAGA contra la Fed es un ejercicio directo contra la soberanía y la credibilidad de la institución emisora.
Sin embargo, el guardián del dinero americano parece que tendrá nuevas batallas con su mentor en el futuro inmediato. Esencialmente, porque la deuda pública estadounidense ha alcanzado ya los 40 billones de dólares y el déficit fiscal continúa obligando al Tesoro a acudir masivamente al mercado para financiar las necesidades de las arcas federales y refinanciar vencimientos. Con unos tipos que catapultan los intereses de la deuda hasta el billón de dólares netos en el actual año fiscal 2026, que expira a finales de septiembre, según la Oficina Presupuestaria del Congreso cuyo cálculo no contempla, lógicamente, la reciente subida de la Fed.
Por si fuera poco, los principales acreedores de EEUU, con Japón a la cabeza, empiezan a dejar su propensión a comprar bonos americanos. También China, que se sumó a esta causa durante el credit crunch de 2008 y acentuó sus adquisiciones tras la Gran Pandemia. Al calor, en ambos episodios, de los programas monetarios expansivos o quantitative easing.
Phoebe White, de UBS, sintetiza el sentimiento inversor al considerar “limitado” el margen para un descenso sostenido de las rentabilidades largas en los bonos americanos mientras conserve un ritmo económico de entre el 1,5% y 2% con gran capacidad de resiliencia, alimentada por el impulso de la IA en productividad, que le viene reportando medio punto de dinamismo al mayor PIB del planeta desde comienzos de 2026.
Las palabras de White dejan entrever que la subida de Warsh trasciende del mercado de deuda. El Treasury a 10 años opera como referente de buena parte del coste de financiación de hogares y empresas y tasa de descuento para valorar los activos financieros. Por eso, cuanto mayor sea su rentabilidad, mayor será también la exigencia del retorno de beneficios que deben afrontar las acciones y otros activos de riesgo. Jesse Marre, gestor sénior de carteras de Hilbert Group, dice que el nivel del 5%