¿Dónde tienen los españoles su ahorro? Los hogares más pobres, en la vivienda; los ricos, en activos financieros
elDiario.es · hace 20 h
Los hogares suman más de un billón de euros en depósitos y otro billón en activos como deuda, acciones de empresas cotizadas o participaciones en fondos de inversiónLa gran asignatura pendiente de la vivienda: pocos pisos públicos tanto de las comunidades como del Estado
La crisis de la vivienda se ha convertido en el epicentro del debate político y es el eje de la huelga general convocada para el próximo 11 de noviembre. También es el foco al que se destina gran parte de la capacidad de gasto y de ahorro de los hogares. De hecho, hay análisis que apuntan a que en determinados territorios, como en Madrid o en Illes Balears, hay que destinar 15 años íntegros de sueldo a comprar una vivienda. La media en España es de 8,4 años. Y si el sueldo se va a pagar el inmueble en el que vivir, queda poco margen para ahorrar.
“Los hogares más pobres tienden a dedicar mayor parte de su renta al consumo de bienes básicos tales como alimentos o energía, pero también al alquiler de la vivienda porque los hogares más pobres son los que menos vivienda en propiedad tienen”, explicaba Alberto Garzón en este artículo. En él, señalaba que los hogares más pobres tienen que dedicar más del 60% de su renta a esos tres conceptos, con una diferencia de hasta 16 puntos respecto a los más ricos.
Entonces, ¿quiénes ahorran? ¿Y a qué se destina esa capacidad de ahorro, cuando esta existe?
Si se analizan los datos publicados por el Banco de España, hay que partir de su definición del concepto “riqueza bruta”, que engloba lo que el supervisor llama “activos reales” y “activos financieros”. Dentro de los primeros, los reales, engloba la vivienda (sea primera residencia, segunda u otras propiedades inmobiliarias), así como “los negocios”, es decir, la tenencia de empresas. Y bajo el concepto de activos financieros, abarca lo que se tiene en el banco, sean cuentas, depósitos, fondos de inversión, renta fija o acciones.
Los últimos datos publicados por el Banco de España corresponden al primer trimestre de 2026. Según estos, a 31 de enero, la riqueza neta –toda la suma de los anteriores componentes– rozaba los 8,5 billones de euros. De esa cifra, más de la mitad –más de 4,6 billones– estaba en manos del 10% más rico, aunque el Banco de España no desglosa en esa estadística los parámetros concretos, cuánto dinero tienen esas personas incluidas en el percentil más alto de riqueza.
En el siguiente gráfico se ve el porcentaje que representan los activos reales o financieros en la riqueza neta de cada grupo y cómo la vivienda tiene más peso entre los percentiles más bajos y, en cambio, tiene menos en los más altos. Y lo contrario ocurre con la deuda.
(function(){function e(){window.addEventListener(`message`,function(e){if(e.data[`datawrapper-height`]!==void 0){var t=document.querySelectorAll(`iframe`);for(var n in e.data[`datawrapper-height`])for(var r=0,i;i=t[r];r++)if(i.contentWindow===e.source){var a=e.data[`datawrapper-height`][n]+`px`;i.style.height=a}}})}e()})();
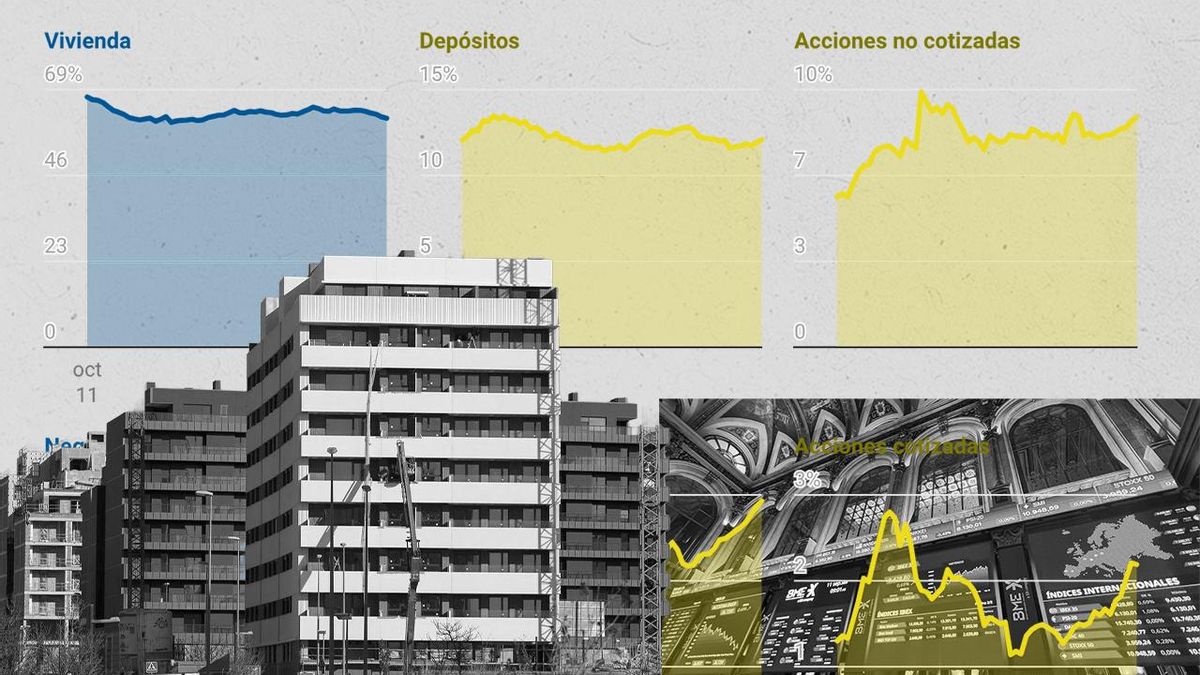
Si se ve la foto global, sin tener en cuenta los percentiles de renta, los datos del Banco de España señalan que cada vez más ahorro de los hogares se destina a fondos de inversión, depósitos y acciones, tanto de empresas cotizadas como de las que no están en el parqué, como se resume en los siguientes gráficos.
(function(){function e(){window.addEventListener(`message`,function(e){if(e.data[`datawrapper-height`]!==void 0){var t=document.querySelectorAll(`iframe`);for(var n in e.data[`datawrapper-height`])for(var r=0,i;i=t[r];r++)if(i.contentWindow===e.source){var a=e.data[`datawrapper-height`][n]+`px`;i.style.height=a}}})}e()})();
Esos datos agregados del Banco de España, también recogen la cifra global de cuánto se destina a cada uno de esos componentes que componen la riqueza neta de los hogares españoles. Al cierre del primer trimestre de este año, la vivienda sumaba más de 5,6 billones de euros. Como comparación, el punto más bajo lo alcanzó hace 15 años, cuando la riqueza concentrada en vivienda se quedó por debajo de los 3,5 billones.
En cambio, en cuanto al ahorro en productos financieros, a 31 de enero, los hogares sumaban 1,1 billones en depósitos y otro billón en otro tipo de activos (deuda, acciones cotizadas, participaciones en fondos de inversión o derechos de seguros de vida). A finales de 2013, en la recta final de la última gran crisis, los depósitos se situaban en algo más de 0,76 billones; y el resto de activos financieros en algo más de 0,5 billones.
En resumen, en el siguiente gráfico se ve cómo ha evolucionado la distribución de la riqueza de los hogares en España desde 2011, en pleno pinchazo de la burbuja, hasta el primer trimestre de este año.
Anónimo y sin cuenta. Usa los pulgares para votar o Responder para continuar el debate.
Sé el primero en opinar sobre esta noticia.
Contraseña segura
Contraseña segura
Pulsa Generar
—
Largo
Palabras
Sin registro. Sin rastreo. La contraseña se genera solo en tu dispositivo.
¿Quién es Mio?
Mio es el rival automático de Miopinion cuando juegas solo: memoria, truco, billar, lotería y más. No es una persona; el juego corre en el sitio, gratis y sin registro.